具体的最大回撤查看方法, 是进入OKX这个平台里面去查找最大的一个回撤数值, 其核心路径, 简单来说就是先找到资产这两个字, 然后点击进入性能分析这一块区域, 最后再去点那个最大回撤指标, 这里面的默认设置, 是展示过去90天的相关数据。
这里有个说法, 是从Bodie、Kane & Marcus写的《投资学》, 也就是第12版里头来的, 咱们来看看这个定义到底是个啥意思, 最大回撤被界定成在考察的那个时间段里面, 资金净值从高得不能再高的峰值跌到低得不能再低的谷值的时候那个最大的跌幅比例到底是多少, 所以那个公式就这么写出来的, MDD, 它等于括号里的内容展开就是Peak减去Trough然后再除以那个作为分母的Peak。
它回答的核心问题是最坏情况下可能亏多少。现货、合约及策略交易这三种场景都被包含在OKX内置于账户性能模块的这个指标中, 并且数据每天会更新一次。
具体查看步骤
- 你要把那个OKX的App给打开, 或者是去这个网址访问它, 等你完成了登录操作之后, 就进入到「资产」这个页面去, 在这个时候要留意一下, 你当前看到的那个账户是不是你想要的那个目标账户, 也就是说要确认是现货账户还是合约账户。
- 在资产总览卡片的正下方, 找到并点击名称为「性能分析」的入口链接, 或者你可以理解为在该位置点击这个按钮, 不过请留意到在软件的某些特定版本里, 这个选项有时候会被改名为「收益分析」或者是「账户表现」。
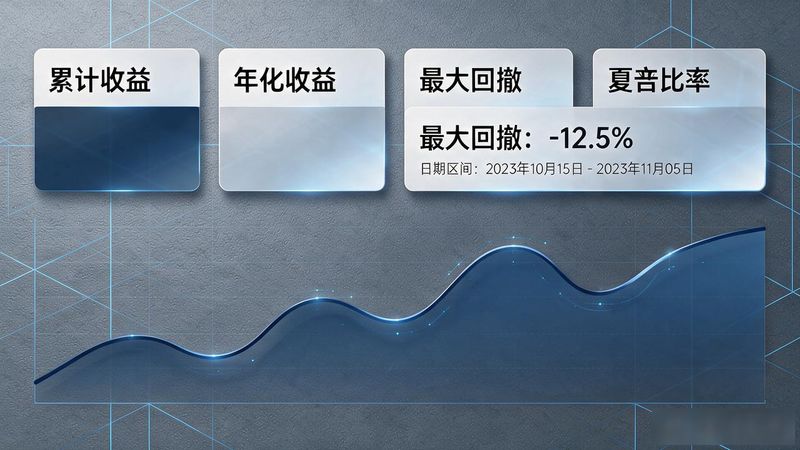
- 在性能面板的顶部区域, 大家会看到四张指标卡的排列呈现, 这里具体指的是累计收益、年化收益、最大回撤、夏普比率这四样内容。接下来要做的动作是, 直接去读取关于「最大回撤」这个项的具体数值, 以及它对应的那些日期区间信息。
- 默认情况下, 统计的周期是近90天。点击指标卡右上角的时钟图标, 可以在30天、180天或1年这几个预设选项中进行切换, 也可以根据需求自定义起始日期和结束日期。
- 用户需要先点击那个写着“最大回撤”字样的卡片, 然后这个动作会带领用户进入到一个详细的页面里, 在这个详细的页面上, 系统会为展示出那个标有回撤曲线图的内容, 具体的展示方式是把净值这根线跟回撤这根线叠加在一起进行显示, 同时还会在旁边清楚地标注出峰值对应的具体日期、谷底对应的具体日期, 还有总共持续的这些天数是多少。
- 如果你需要导出数据以便在本地进行复盘, 你可以在详情页的右上角找到CSV下载按钮, 通过这个按钮可以按日粒度进行导出。
使用时的关键细节
- 周期必须对齐: 横向比较不同的策略或是不同的币种的时候, 统计的窗口要保持一致, 否则的话, 回撤值就缺乏可比性。
- 当你持有多种不同的货币的时候, 性能分析是按照账户总净值来进行计算的;但是如果你想要单独查看某一种特定币的情况, 那么你需要切换到该种币种在K线页面里面的「统计」标签上面去操作。
- 合约账户的净值, 是在完成逐笔保证金结算之后那个时点上的数值。这个数值的产生逻辑,跟现货账户的计算方式是不一样的。所以在进行跨账户对比操作的时候, 大家需要注意把计算口径调整到统一的状态。
- 最大回撤这个说法是一个后验指标, 它只是描述了已经发生的最大损失的情况, 并不能够用来预测未来的走势情况, 所以千万不要把它当作是唯一的进行风险控制时候的依据。
- 如果账户成立的时间还没有达到你所选的那个周期, OKX就会根据实际持有天数自动把窗口给缩短一点, 这时候页面上会出现一些提示来说明情况。
进阶:策略回测中的最大回撤
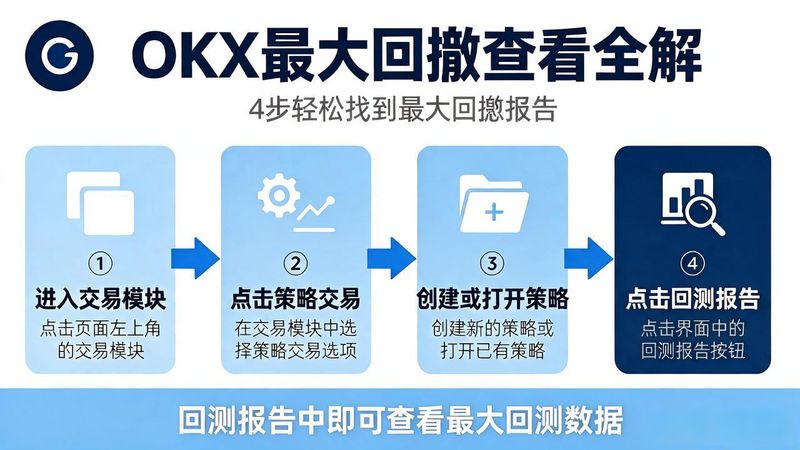
- 先进入页面左上角的交易模块, 然后再点击其中的策略交易选项, 接着去创建新的策略或者打开已经有的策略, 最后再点击界面中的回测报告这个按钮。
- 回测结果页面会自动输出最大回撤这个值, 还会输出回撤持续天数是多少天, 同时也会输出Calmar比率, 这个比率的计算方法是直接用年化收益除以最大回撤得到的数值, 以上这些都属于复合指标的计算范围, 另外系统还支持对多种不同的策略进行横向层面的对比分析。
- 用户可以在「风险报告」这个子页面里面去查看月度回撤分布的情况, 以及压力情景模拟的结果, 以此来辅助判断进行仓位调整的空间有多大。
上面说的, 就是把在OKX这里查看那个最大回撤的完整步骤以及需要注意的重点都讲完了, 操作到这儿就算结束了。
免责声明:本文内容仅供参考与学习交流,不构成任何投资建议。数字资产市场波动剧烈,请务必提高风险防范意识,谨慎决策。